【IR取材】ジモティースポット脅威の拡大の裏側に迫る。事業責任者&CFOインタビュー
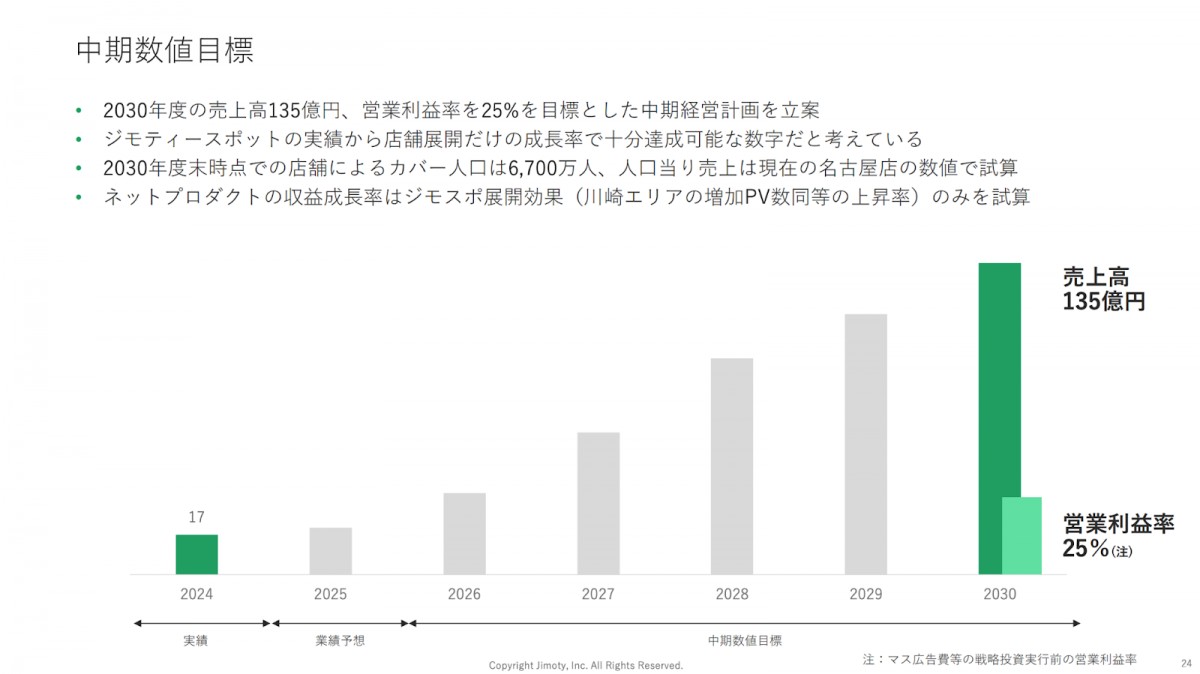
5年の検証期間を経て新規事業が急拡大するジモティー。この新規事業『ジモティースポット』の拡大で30年に売上を最新期の7.9倍まで伸ばす、非常にアグレッシブな事業計画が公表されました
本日はそんな市場参加者の中で急速に注目を集めるジモティーのCFOである堀さん、ジモティースポットの事業責任者である野村さんのお二人に、ジモティースポットの競争優位性、足元の業績や手応え、事業計画の達成に向けた論点についてお話をお伺いしていきます。
*予定時間をオーバーし2時間弱に渡り取材をさせていただいたジモティー様、本当にありがとうございました!

2024年12月期 通期 決算説明資料
本日のインタビュイー
*以下略敬称
〈Profile〉堀 直之
取締役 コーポレート担当
関西学院大学社会学部卒業。2007年大和証券SMBC株式会社に入社し、公開引受等の投資銀行業務に従事。 2013年より株式会社もしも、株式会社ROXX等のスタートアップにて、CFOとして資金調達、バイアウト、新規事業開発等を経験。 2023年10月株式会社ジモティーに入社し、執行役員を経て、2025年取締役に就任。
〈Profile〉野村 康二郎
ジモスポ事業部/VP
大学卒業後スタートアップベンチャーでの営業責任者を担当後、株式会社レインズインターナショナルに入社しフランチャイズ事業統括責任者としてFC事業の急拡大を実現。その後数社での事業責任者等を歴任後、2018年2月よりヘルスケア・ウェルビーイング事業の事業開発責任者として全国の出店開発、業務提携等に従事。2024年2月ジモティーに入社。ジモスポ事業フランチャイズ部門の部長を経て、2025年4月にVPに就任。過去バンドを組んでいて楽器が大好き
ローコスト、低価格販売、高在庫回転率を徹底したビジネスモデル
ーーーーー本日はどうぞよろしくお願いいたします。まずは簡単に会社と事業の紹介をお願いいたします
堀:ジモティーは『地域の今を可視化して、人と人の未来をつなぐ』という経営理念のもと、 地域生活における課題を解決することを目的に事業を運営しています。
主力サービスはC2Cの地域の掲示板『ジモティー』で、ユーザーは無料で物品を譲渡・売買できるほか、求人、不動産、イベントなど、地域のあらゆる情報を投稿・閲覧可能です。
1000万人以上の月間アクティブユーザーを有し、特に「地元でモノをあげる/もらう」というユニークな体験により、ユーザーのロイヤルティとリピート率が高いのが特徴です。主な収益源は、不動産・求人・中古車などの有料掲載、広告、業務提携による送客手数料です。
加えて、近年は「ジモティースポット」という店舗型の新規事業にも取り組んでおり、これが全社の成長ドライバーになっています。

2024年12月期 通期 決算説明資料
*ジモティーさんの事業の詳細については過去の以下の記事をご覧ください

ーーーーー現在新規事業の『ジモティースポット』が市場で大きな注目を集めていますが、そもそもこの事業はどのようにスタートしたのでしょうか?
野村:我々は不要品・リユース品取引の仲介を行うことを生業としています。その不要品やリユース品が集まる場所がどこなのか、それを突き詰めて自治体のクリーンセンターに辿り着きました。
このクリーンセンターに粗大ゴミとして回収される前にジモティーとしてお預かりできれば、ジモティーのユーザーさんやゴミを削減したい自治体さんに、新しい価値を届けることができるのでは?と考えたのがスタートしたキッカケです。
自治体さんと協力してどれだけのニーズがあるのか検証しようということで、世田谷区に施設を開けたところ想像以上に不要品の持ち込みがありました。
ーーーーー収益源はどのようになっているのか教えてください
野村:基本的には持ち込まれた不要品の販売収益です。特定のカテゴリに売上が依存しているわけではなく分散が効いてますが、強いていうなら家具家電や子供用品はよく売れていますね。
お持ち込みいただくものの中には、他のリユース事業者であれば引き取ることが難しいような再販価値が低いものが大半で、それをリユースしています。買取は行っていません。

2024年12月期 通期 決算説明資料
ーーーーー私も店舗にお邪魔したことがあるのですがスパナが¥100で売っていたり通常のフリマアプリで売られているような商品が半額程度で売られていて非常に驚きました。ユーザーとしては嬉しいですが利益が出ているのか気になったのですが、なぜこのような低価格の販売で成り立つのでしょうか
野村:例えば、持込ユーザーは各自治体のHPや広報誌から、購入ユーザーはジモティーアプリから集客することにより、一般的な小売店でかかっている広告宣伝費を削減しています。
また、このジモティーの集客力があるが故に場所をあまり選ばずに出店することや、自治体施設や企業様との連携で地代家賃負担も抑えています。
このような企業努力でコストを抑えながら、できる限り低価格で商品提供し、リユース量とごみの削減量の最大化を目指しています。
ーーーーーそういえば川崎菅生店も駅から非常に遠かったです
野村:そうですね、ジモティーでユーザーさんを抱えているからこそ場所を選ばずに出店できるのは非常に大きいです。
通常の店舗型のリユースショップは売り手と買い手が集めやすい場所に出すのが基本ですが、駅前の一等地でなくても集客が可能になっています。
ーーーーーちなみに直営だけでなくFCでも出店されているかと思いますがこれはどのような収益構造でどちらを優先するなど方針はあるのでしょうか
堀:FC店舗では初期費用とロイヤルティーの二つがジモティーの収益となります。将来的に営業利益が最大化される方を状況に合わせて選択していく方針で、現状明確に優先度はつけていません。
属性としては一般廃棄事業者さんに加え、不動産屋さんやお菓子屋さんなど業種はバラバラですが、その地域に地盤を持つ事業者様にFCに加盟いただいてます。
FC加盟者様の本業との間にシナジーが生まれたり、出店した商業施設の館全体の大きな集客アップにつながったりと一定の手応えは感じられています。
5年間の検証でPMFにたどり着くまで
ーーーーー非常にユニークかつ興味深いモデルだと思うのですが立ち上げ自体は20年ですよね。5年かけてしっかりモデルを作り込まれた上で展開を進められていると思うのですが、どのように今のモデルにたどり着いたのでしょうか
野村:弊社も上場企業なので、当たるかどうかわからない段階では新規事業に大きな投資を行うことは当然ですができません。
そのため、最初は自治体さんに主導いただく形で物件等をご用意いただいていましたが、場所の広さや駐車場の数が限られていました。また、自治体さんにご用意いただける物件も年間30件〜40件と出てくるわけではないので、拡大スピードにも一定の上限ある状態でした。
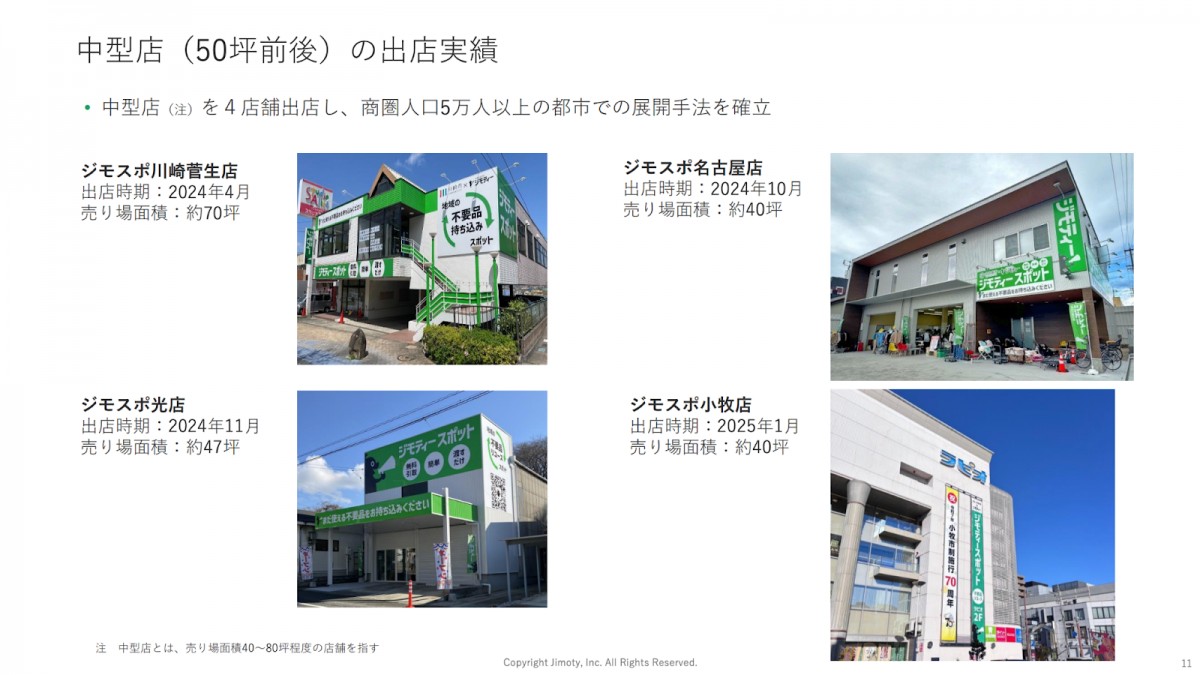
この課題に対し、ある程度のペースで出店が行えて拡大性を担保できるというところから逆算して誕生したのが、現在多店舗展開している中型フォーマットです。

2025年12月期 第1四半期決算説明資料
ーーーーーこの中型フォーマットはこれまで世田谷や八王子で展開してきたモデルと何が異なるのでしょうか?
野村:十分な店舗のスペースや駐車場を構えることで予約不要というところが大きいです。
初期の検証でも持ち込み需要があることは分かっていたのですが、無尽蔵にお持ち込みいただくとかえってご迷惑おかけしてしまうため、世田谷や八王子では持ち込み時に予約必須となっていました。
しかし川崎菅生以降に展開しているモデルでは十分なキャパシティを構えた上でそのストッパーを外し予約不要となったことで、持ち込み品数が大きく伸びています。
裏話ですが川崎菅生店を開店した当初、最初からそれほどの持ち込みはないだろうと思っていたところ、想像以上の持ち込み品で、たまたま現場訪問に来ていた証券会社のアナリストの方が驚いていました。
その後は店舗の什器の配置やフォーマット等も工夫し大量のお持ち込み品があっても捌けるようにしました。
ーーーーーそれ以降はどのように検証を進められていたのでしょうか?
野村:その後も愛知、山口など商圏人口がより少ない地域での検証を進め、商圏人口5万人まではファクトベースで成立させられると言えるところまで来ています。
ただ、人口が少ないのであれば少ないなりのやり方があると思っているので、まだまだ展開余地はあると思います。
この自前で用意するモデルとは別に、小牧店や静岡店のように自治体の施設を活用するモデルも並行して展開しており、こちらもこちらで非常に手応えを感じています。
2024年12月期 通期 決算説明資料
ジモティースポットの競争優位性とは
ーーーーー買い手さん、売り手さん、自治体さんにとってのジモティースポットの価値はどこにあるのでしょうか
野村:買い手にとってはフリマアプリの半額程度という価格優位性が間違いなく大きな価値になっていると認識しています。加えて幅広い商品が持ち込まれるため、他にはない品揃えといった面もご評価いただいております。
変わったケースだと石やブロックなども持ち込まれるのですが、家のオブジェにちょうど良いといってお買い求めいただけるケースもあり面白いですよ。
また、自治体さんにとってはゴミが削減できることが非常に大きいです。例えば中規模のジモティースポットでは1日あたり1トンの粗大ゴミを削減できるのですが、これを処分するのには約10倍のCO2を発生しつつ約10万円というコストが発生します。
これをジモティースポットにより削減すれば自治体のコストの削減になるだけでなく、環境にも非常にポジティブな効果があります。
ーーーーー売り手さんは粗大ゴミより処分コストが安いという点に魅力を感じる方が多いのでしょうか
野村:それも非常に大きいと思うのですが、捨てるよりも次の人の手に渡ってくれると嬉しいという心理的な価値や、既存のリサイクルショップの体験にまつわる意外な理由があることもわかっています。
まとめて持っていける利便性ももちろんあると思うのですが、リサイクルショップに換金のために持ち込んでると見られるのが嫌だったり、査定で一定時間待った末に引き取って貰えなかった時に惨めな気持ちになるのが嫌だとおっしゃる方が、それなりの数いらっしゃったのです。
ーーーーー私もアパレルをリユースショップに持ち込んだ際に同じような気持ちになったことがあるので分かる気がします。ちなみにこのジモティースポットを全く同じことを他社が後発で始めた時に何が参入障壁になるのでしょうか
野村:大きくは二つあると思いますが、一つは自治体の提携です。
ジモティーは粗大ゴミの削減や協定締結済みの自治体数など既に定量的な実績があるため、政令指定都市等の大都市を中心にかなりの数の自治体さんからお引き合いをいただいています。
自治体さんは公的な性質上、ごみの減量の取り組みとしての効果の蓋然性を重視される傾向があるためジモティースポットを選ばない理由があまりない、という状態を作れつつあるのかなと思います。
二つ目はジモティーのプラットフォームの集客力です。前述のようにこれがあるからこそ高い在庫回転率や自由度の高い出店が可能になっており、このプラットフォームを持たない事業者が参入してもジモティーと同様の水準でこのモデルを模倣することは中々難しいと思います。
リアル店舗を持つ事業者様がプラットフォームを作られようとしたり、IT事業者様が店舗型に入ってきたりと事例は一定あるのですが、どちらも全く異なるケイパビリティのため両立させるのが非常に難しいのです。
直近の事業概況とFY30売上135億円達成に向けた論点
ーーーーーまずは直近の決算の状況と、そこに主観的に点数をつけるとしたら何点くらいかご感覚をお伺いさせてください
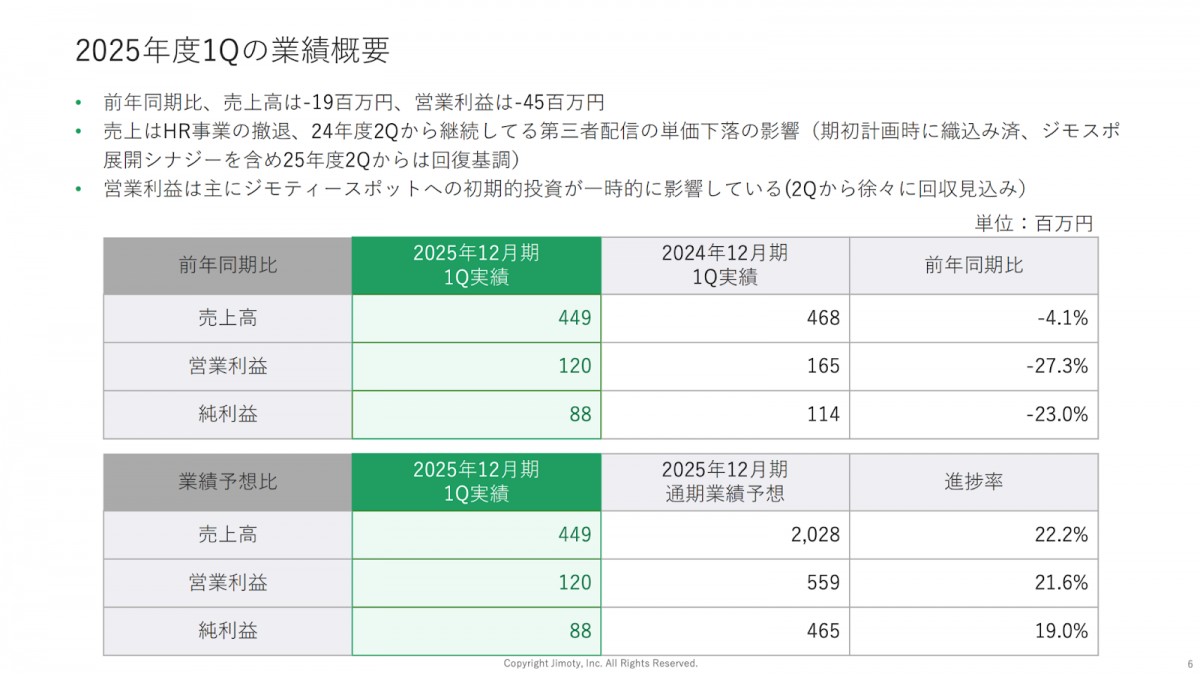
堀:直近25年1Qは売上高がYoY-4.1%の4.4億円、純利益が同-23.0%の8,800万円となりました。トップラインはジモティースポットへの集中に伴うHR事業の撤退と、広告事業の単価の伸び悩み、ボトムの利益についてはジモティースポットの初期投資が影響しています。
元々今期展開を拡大するジモティースポット店舗の立ち上がりに合わせて、下半期に売上・利益ともに偏重する想定でいたので想定通りの進捗ではあります。ただ、個人的には今回の業績は合格点には達していない、まだまだ上げる余地があると思っています。
2025年12月期 第1四半期決算説明資料
ーーーーーですが、決算発表後も株価は上げていますね。市場での受け止められ方のご感覚やジモティースポットの足元の状況についても手応えをお伺いできますでしょうか
堀:決算は四半期の細かい数値というよりはジモティースポットの成長にどれだけの蓋然性・拡張性があるのかを見ていただけるようになったなという感覚がありますね。そういう意味ではジモティースポットは好調です。
野村:店舗数の拡大は非常に順調。今までは助走期間でここからさらに拡大に向けスピードを上げていくことを考えてます。来期以降は目にみえるような変化を出していけると思っています。
ーーーーー野暮なご質問だと思いつつ、FY30のアグレッシブな事業計画は事業を運営されている堀さん・野村さん視点ではどの程度達成可能だと思われているのでしょうか。また、基本は店舗数が売上のドライバーになる事業と理解してますが、達成に向けハードルになってくる要素としては何が考えられますか
2024年12月期 通期 決算説明資料
堀:自分は相当悲観的な人間であまりアグレッシブな数値は出さないタイプだと自負しています。ただ、FY30の事業計画はもちろん100%の保証はできないもののそれほど大きな不確実性はないとは思います。
ハードルになってくるとすればあれだけのスピードで組織を拡大すると、オペレーション上で事故が起きたり、組織崩壊をするリスクは一定あると思うのでそこはリスクを認識しつつ先手を打って行きたいと考えてます。
ーーーーー野村さんは牛角や温野菜を運営するレインズでFC事業の責任者を務められてらっしゃったかと思うのですが、そのご経験がジモティースポットでも活きてるのでしょうか
野村:レインズではFC事業拡大の最前線にいたので、良いことも悪いこともその時体感してきたものが今に活きている感覚はかなりありますね。加盟店様の選び方や出店立地、契約の作り方などなど。
堀からも話があった組織の部分はちょっとした綻びでトラブルが起きるリスクはあるので、そこは崩れないようなフォーメーションを組んでいます。
ただ、自分としてはこの事業は世の中に求められているものですし絶対に定着するという自信はあります。あとはどれだけ早く広げられるかが勝負ですね。
ーーーーーFY24の4Q時点のガイダンスは今期25店舗出店とのことでしたが、6月時点で22店舗まで拡大とかなり足元の出店が好調に見えます。この好調要因や下期もこのペースでの出店が続きそうかなど教えてください
堀:前提としてかなり野村のチームが頑張って店舗数の拡大を実現してくれているというのはあります。ただし直営店は下期に出し過ぎると通期の営業利益のマイナスインパクトが大きくなるので、直営店の出店は上期に寄せました。
当然出店数の上振れは狙いつつ、下期は開示通りFCの比率を上期より上げると思います。
ーーーーー続いて店舗あたりの売上についても理解を深めていきたいのですが、店舗の売上は開店後どんな推移を辿るものなのでしょうか。開店時にかなり取材も入っているかと思うので一ヶ月目がピークになりその後一旦下げつつもジリジリ上げていく、という推移を想像してました
野村:一ヶ月目から二ヶ月目で落ちている店舗はほとんど見たことがなく、成長又は最低でも横ばいというのが基本のケースです。
YoYではリピーターが積み上がることできちんと既存店の成長も作れています。
ーーーーー店舗が5店舗→12店舗と大きく拡大したにも関わらず店舗売上がYoY-7%とかなり単店の売上が好調に見えるがそれだけ新店が好調なのでしょうか
堀:何をお出ししようか悩んだ末にKPIとして1店舗当り売上を開示していますが、直営とは計上方法の違うFCや開店まもない直営店もあるので、正直まだそれほど参考になる指標にはなっていないと思います。
今後既存店の割合が増えたタイミングでは、事業の状況をモニタリングするKPIとして有効性は上がってくると思います。
ーーーーー今後店舗あたりの商圏人口や商圏あたりの売上を伸ばし、単店の売上成長を実現していくために、どのようなことを考えているか教えてください
堀:まず商圏人口5万人以上の店舗数を上げていくことは当然進めているが、商圏人口の少ない地域でも、地域に合わせて店舗モデルとコスト構造を工夫すればボトムの利益自体は担保できると思っています。なので、将来的には商圏人口に依存せずに商圏人口5万人未満の地域にも出店できるようにしていきたいです。
北欧などに比べると日本のリユースの文化的な浸透度はまだまだ伸びる余地があると思っているので、官民連携でリユースの文化を作ったりリペア等のサービスをクロスセルしつつ、人口あたり売上は¥150から引き上げていきたいですね。
ーーーーー時間をオーバーしたにも関わらず全てのQ&Aに正面からご回答いただきありがとうございます(笑)。最後にニュースレターをご覧になってくださってる方にメッセージを頂戴できますでしょうか
堀:上場企業である以上収益を上げていくのは前提として、ジモティーは儲け一辺倒になるだけでなくインフラとして社会に根付き継続性の高いサービスを作りたい人が集まった組織です。
代表の加藤がよくいうように電気、水道、ガス、ジモティーというようなインフラのようなサービスを作っていきたいと思っています。
野村:社会課題の解決で本当の意味でインパクトを出していくためには地域貢献・社会性とともに継続性・経済性が必要。ボランティアだけでは続きません。これができるからジモティースポットには価値があると思っています。
こういった価値観に共感する人は是非何かしらの形で仲間になっていただけると嬉しいです!ジモスポFC出店や提携希望の企業様、採用情報にないポジションでのカジュアル面談も歓迎です!
ーーーーーありがとうございます。提携問合せサイトと採用サイトのリンクを掲載しておくので、ご興味ある方は是非ご覧ください。堀さん、野村さん、長い時間ありがとうございました!
おわりに
その他に、気になる企業や面白い企業などがありましたら調査したいので、是非以下のフォームより頂戴できますと幸いです!取材希望企業様の絶賛募集中です
すでに登録済みの方は こちら
提携媒体
コラボ実績
提携媒体・コラボ実績




読者限定の内容も逃しません。