アクティビスト経営者による上場企業fonfunの買収/再生の裏側
東証の市場改革やアクティビストの活発化で、日本の株式市場は大型株中心に急激な盛り上がりを見せています。
一方中小型株に目を向けると、時価総額数十億円未満で停滞し、東証が掲げる上場維持基準に届かない企業も決して少なくありません。
そんな中、上場企業を買収して自ら社長に就任し、事業の成長で株価を不死鳥のように蘇らせているのがfonfunの水口氏です。
買収後に既存事業の立て直しとM&Aを矢継ぎ早に実行し、今期目標ベースで売上は3倍、利益は4倍になり、株価に至っては5倍以上に成長。
また、同氏は複数の上場企業の大株主で、過去には光陽社のMBOの差し止めを求めた『物言う個人投資家』としても非常に有名で、自らもサイブリッジというグループ企業を経営する創業経営者です。

今回はそんな投資家の顔を持つ水口氏に、fonfunの衝撃のTOBの背景と、再生に向けた戦略とその進捗について伺っていきます。
大変貴重なインタビューとなっておりますので是非ご覧ください。
〈インタビュイーProfile〉水口 翼
株式会社fonfun 代表取締役社長
19歳でWebデザイナーとして個人事業を開始。 2004年に株式会社シンクマーク(現社名:サイブリッジグループ株式会社)を設立し、Webインテグレーション、Webメディア、インターネット広告事業を展開。 2015年に株式会社fonfun社外取締役に就任し、2023年に自己資金でTOBを行い同年6月より代表取締役社長に就任。
社外取締役による衝撃のTOBの背景
ーーーーーまずは事業概要や直近の業績について簡単に教えてください
元々TOB前に売上6億円、利益がギリギリ黒字だったところから2年間でM&Aを9件実施し、今期の目標が売上約20億円、EBITDA約4億円、営業利益2億円となっています。
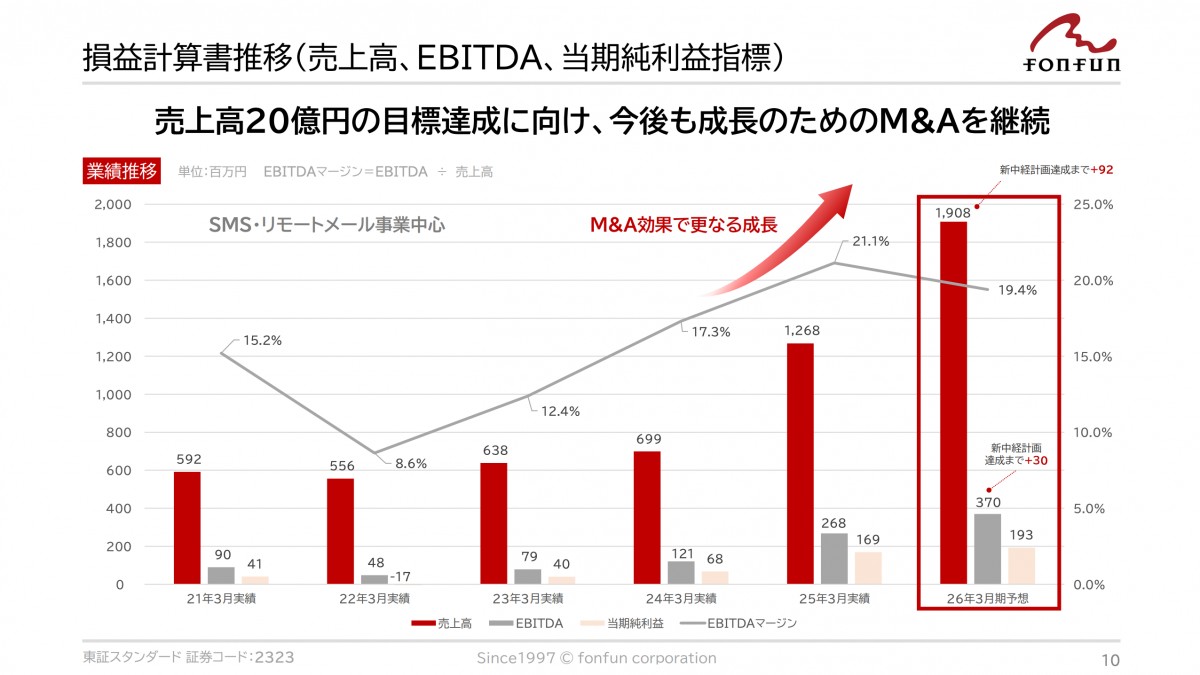
2026年3月期 第1四半期 決算説明資料
TOB前からの主力事業がSMS(ショートメッセージ)の配信サービスと、2002年の上場時から運営しているガラケー向けのEメールサービス「リモートメール」です。これらに加えてSaaSやプロダクト事業を複数買収し、クラウドソリューション事業(プロダクト事業)と整理しています。これらが全体売上の約6割を占めています。
残りの4割はSESなどのエンジニア派遣のビジネスです。利益面ではストック性の高いSaaS・プロダクト事業の貢献度が70%強程度になっています。
ーーーーfonfon社とのファーストコンタクトから買収までの一連の流れと、その背景を可能な範囲で教えてください
学生時代の知人がfonfunの関係者ということを知って興味を持ち、株を買って株主総会に見に行ったのが始まりです。
時価総額十数億円の会社の株主総会は参加者が2、3人程度ということもあって社長の目に留まり、知人からの紹介を通じて会社との交流が始まりました。株価も安かったので、そこから少しずつ株式を買い進めました。
そんな中、2015年に当時20%を保有していた光通信さんから経営体制の刷新のご提案があり、取締役会の体制が大きく変わるタイミングがあったのですが、そんな中で、中立的な立場の社外役員として、社外取締役就任の要請があり、株主総会を経て取締役に就任しました。
その後光通信さんが株式を市場等で売却され、この株式を買い取り、第2株主になったのが2019年頃になります。
2022年に東京証券取引所の市場区分、上場維持基準の見直しが行われ、当時の当社はスタンダードの上場維持基準である流通株式時価総額10億円がクリアできていない状況にありました。会社経営陣や40%を保有していた筆頭株主である武蔵野さんとも協議を行い、私がより経営に踏み込んでいく形となったのです。
その後、正式な手続きのもとTOBを行なって武蔵野さんの持分を取得し筆頭株主となり、私が代表取締役社長に就任しました。
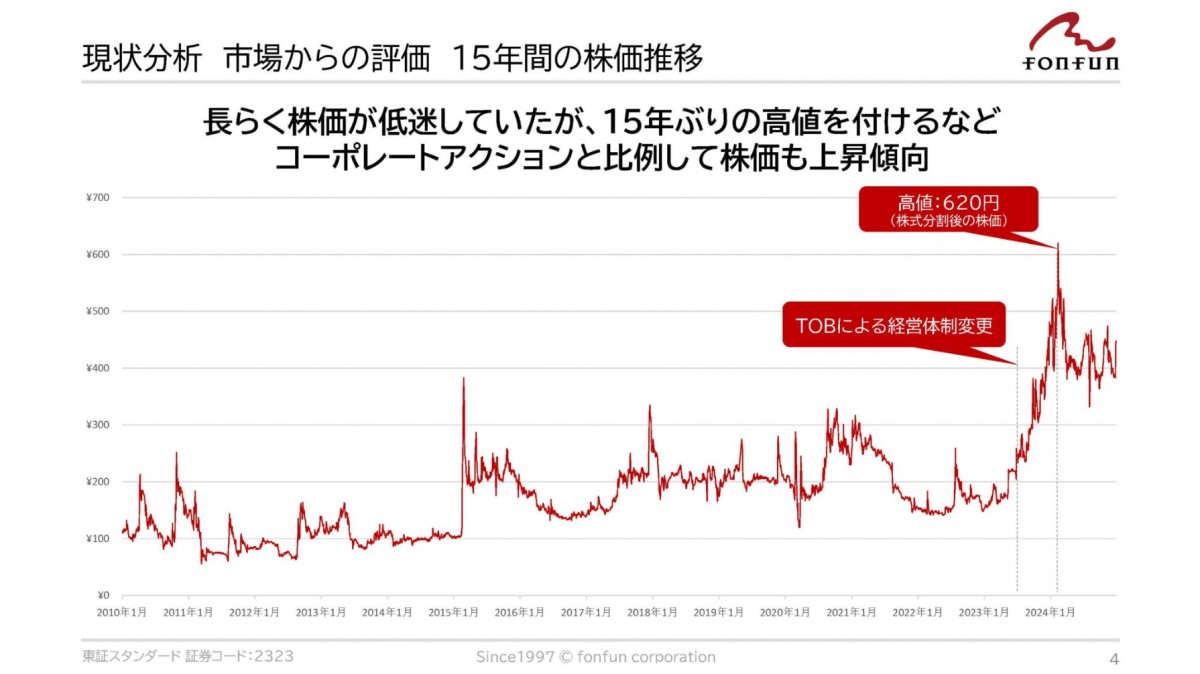
資本コストや株価を意識した経営の実現に向けた対応について
ーーーーなぜそこまで踏み込んだのでしょうか。お金を稼ぐことだけを考えれば、もっと楽な方法もあるように思います
日本国内には時価総額が数十億円程度で停滞している会社が多くあります。
そんな中テクニカルな方法ではなく、事業をしっかりと成長させて株価も上げられる事例を国内で作ることは、非常に価値があると思ったのです。
時価総額100億円を目指す中期経営計画
ーーーーTOB後に策定された中期経営計画「プロジェクト・フェニックス」の目標値と戦略について教えてください
まず中期の財務目標として、時価総額100億円、売上20億円、EBITDA4億円を設定し、テクノロジー企業として復活するためにエンジニアも100名まで増やすことを掲げました。
これは直近の約15年、売上も株価もほぼ横ばいだった状況からの変化を起こすための第1ステップとして、2026年3月末までの達成を目指しています。
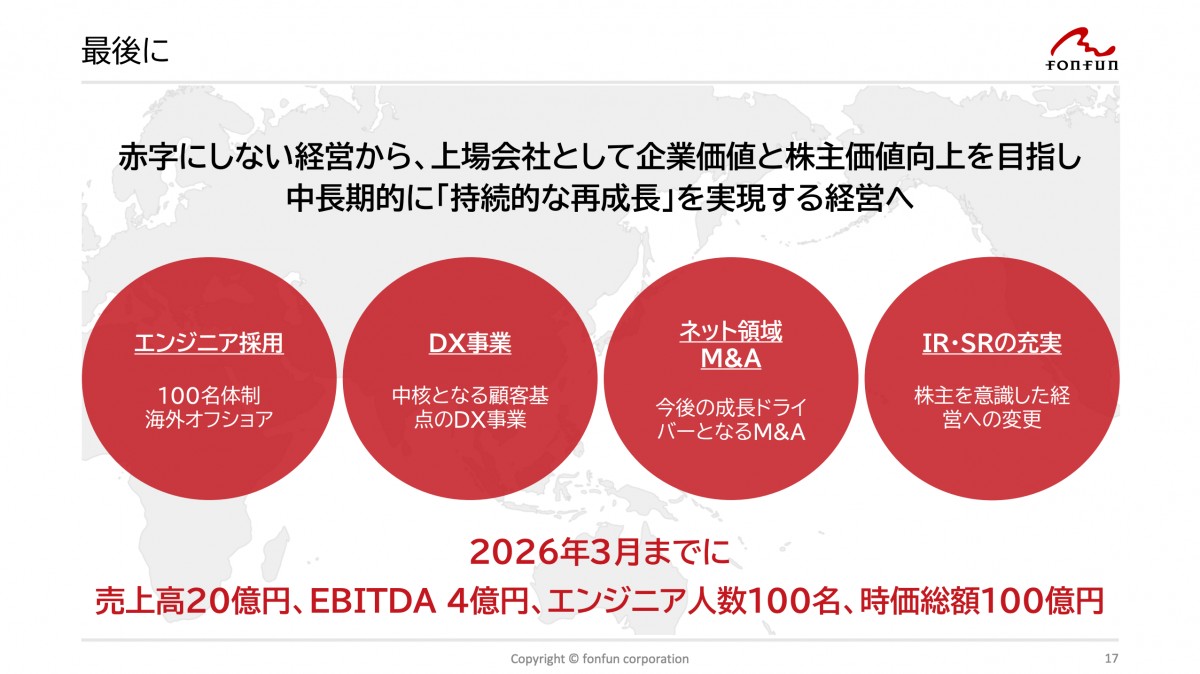
新中期経営計画 PROJECT PHOENIX
当時の当社は投資家から事業の将来性に対する評価を得られておらず、株価が非常に低い水準となっていました。
この解消に向け、既存事業を適正化させてキャッシュフローを生む状態にしたのち、そのキャッシュと借入による買収で拡大していくのが基本戦略です。
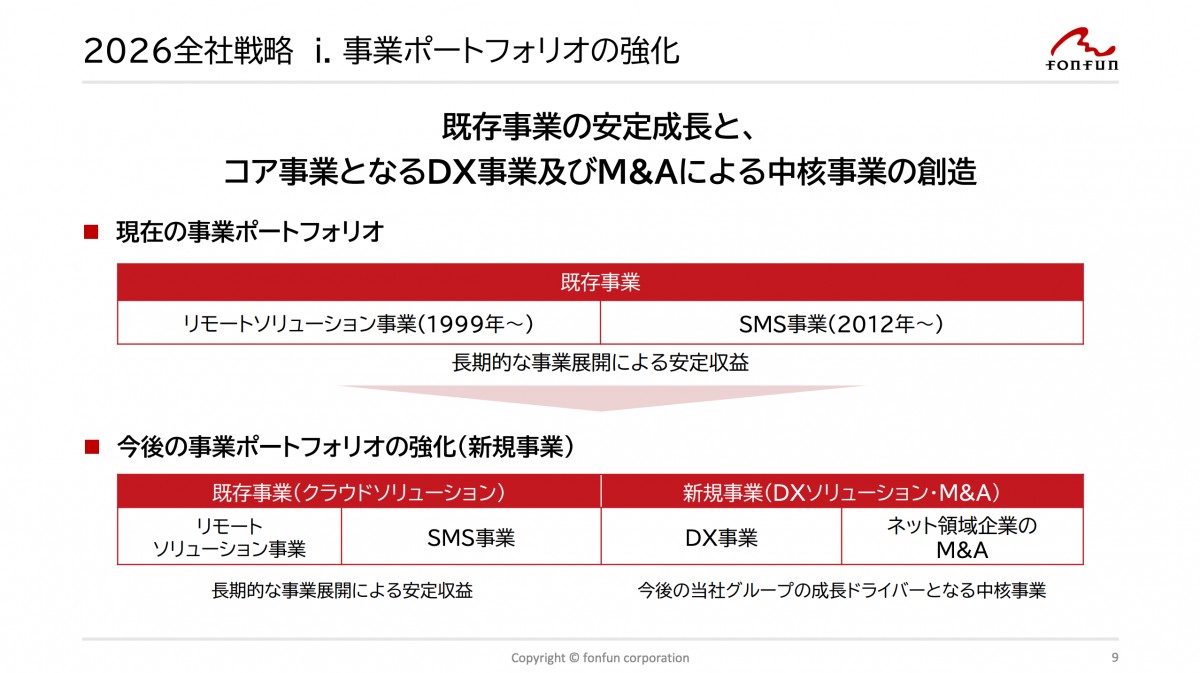
新中期経営計画 PROJECT PHOENIX
ーーーーM&Aが成長ドライバーということになるのでしょうか
おっしゃる通りで、成長のドライバーはM&Aによる拡大になります。特に事業者の数が多く、比較的M&Aが多く行われているエンジニア派遣事業の買収が、メインのレバーになります。
プロダクト事業などのストック性の高い事業の買収も行い、減損リスクなどを避けて手堅くM&Aを行なっていき長い時間かければ、着実に業績や株価も成長させることが可能だと考えています。
DX事業を行う類似企業のPERは30倍〜50倍となっており、利益を成長させることができれば、掲げている時価総額目標も達成可能と考えています。
M&A戦略とロールアップ成功のポイント
ーーーーM&Aのターゲットとする企業の選定基準について教えてください
基本的には黒字でキャッシュフローが安定している事業が買収のターゲットです。
成長性の高いビジネスは将来のキャッシュフローを見込んで買収価格が高くなりがちで、成長が実現できなければ減損のリスクがあります。
一方で成熟したSaaSや人月モデルで予実がぶれにくいSES事業などは、そのリスクはかなり抑えられます。
買収価格はEBITDAの3倍から5倍程度までに抑えたいと考えています。
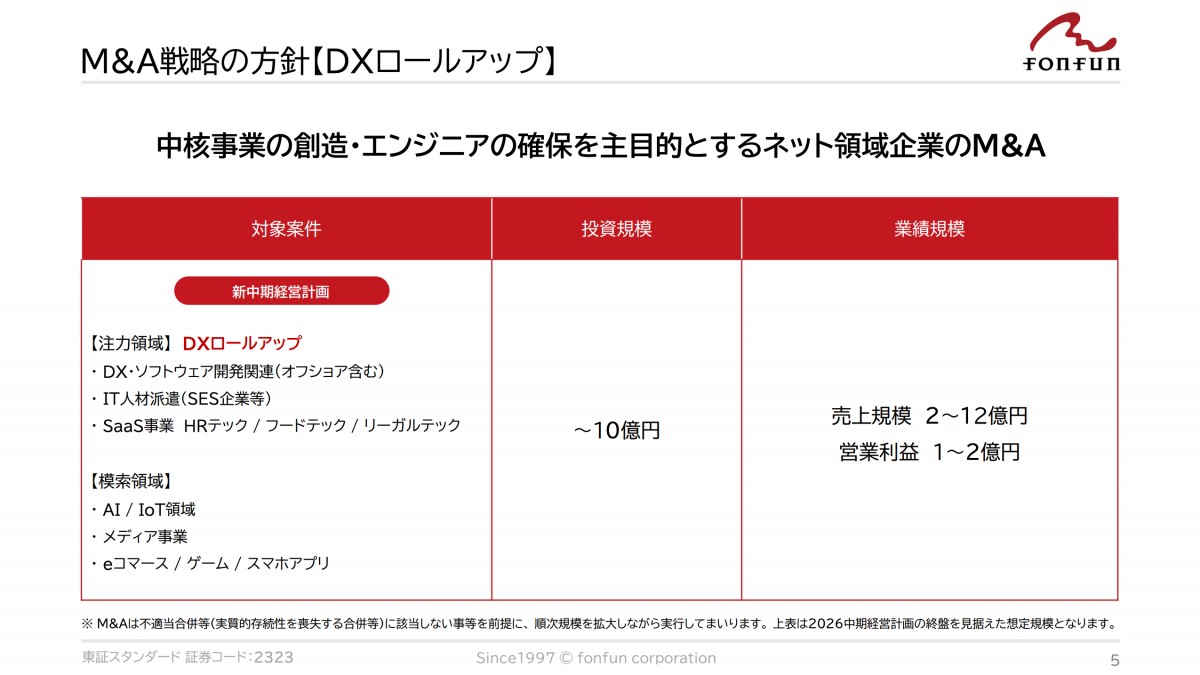
M&A戦略 「DXロールアップ」 についての概要資料
ーーーーソーシングの際に気をつけているポイントがあれば教えてください
基本的には経済合理性を踏まえて高値づかみとならない価格でエントリーすることがポイントです。
M&A仲介会社の増加による案件獲得競争の激化で案件の初期的な価格目線が高い事も多いですが、当社の買収スコープに照らしてしっかり見きわめを行っています。
再生案件もターゲットになりますが、一度ビジネスの持続が出来なくなった要因があるので、そのボトルネックを当社であれば取り除けるのか?が見極めのポイントです。
fonfun社では累計9件、サイブリッジグループ全体では過去に数十件のM&Aを実行しているため、このあたりのノウハウも蓄積されています。
ーーーー「ロールアップM&A」が流行り言葉のようになっていますが、その難しさはどこにあるのでしょうか
ロールアップは自社で買収対象事業や周辺事業を手掛けていることで、買収対象企業の厳選や再現性の高いバリューアップが可能になることがメリットです。
不動産ビジネスのようなCF創出の蓋然性や再現性が高く、価値が明確なものを買い続けられることが望ましいです。
逆に同じに見えて全く異なる事業を買っているケースや、コストの共通化等が行えない場合、ロールアップ戦略の難易度は非常に高くなります。
ーーーーPMIにおいて重要視されているポイントは何でしょうか
「同じ釜の飯を食う」ことです。肩を並べて一緒に働くことでしか考え方や、カルチャー、ビジネスの要所の把握、改善ポイントの感覚の共通化はできないと考えています。
また、大きなシナジーが生まれる前提で買収価格を引き上げるのはリスクでもあるため、基本的にシナジーがなくても投資回収できるようなM&Aを心がけています。
100億円は通過地点。fonfunが今後目指すもの
ーーーーキャッシュでの給与をゼロにし、ストックオプション(SO)に全振りされたというユニークな報酬形態を採用された背景は何でしょうか
60%以上の株式を保有している私にとっては、株価が上がればそれで十分なリターンがあるため、キャッシュでの報酬は不要と考えました。
株主とインセンティブがアラインした経営者が本気で経営する状況は、企業価値の向上に向けては望ましい状態と考えています。
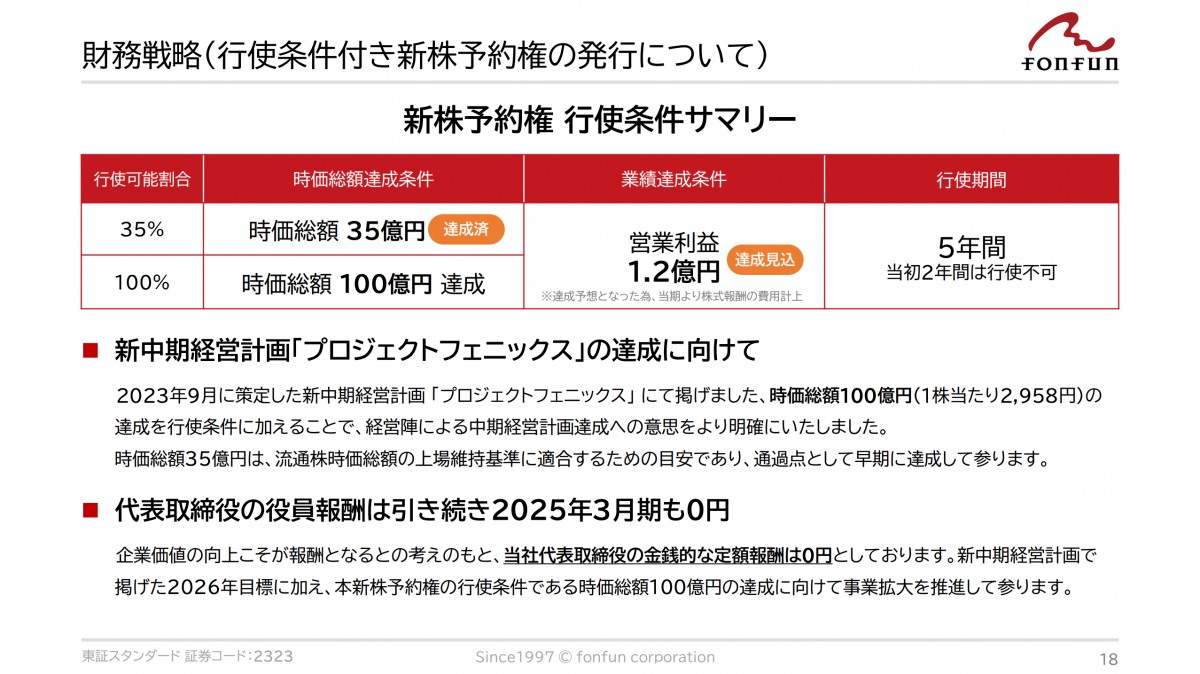
2024年3月期第1四半期決算説明資料
ーーーー投資家との対話で意識されているポイントはありますか
投資家に向けた開示は重要視しており、決算説明資料は私と役員メンバーを中心に作成しています。もともと学生時代にWebデザイナーとして起業していますので、レイアウト、デザインなども私が手を入れて作っています。
今後時価総額が100億円、200億円と成長して機関投資家のカバレッジにも入ってきた際に、「水口は10億円、20億円の時からちゃんと開示し、ポイントを押さえて経営していた」という信用を築くことも重要だと考えています。
これらの地道な積み上げでしか投資家と信頼を築くことはできません。
ーーーーfonfun社としての目標や水口さん個人としての今後の展望についてお聞かせください
小型株の中には拡大再生産ができなくなり停滞している会社も少なくありません。
私のミッションは、このような企業を正当なやり方で成長させ、蘇らせることです。株式市場・上場会社という資本主義の最大の発明をしっかりと活用して、日本市場と企業の活性化に貢献したいと考えています。
時価総額100億円という目標はあくまで一つのマイルストーンにすぎません。スタンダード市場の時価総額の平均値は約150億円であり、現在目標に掲げている100億円でも正直まだまだだと思っています。
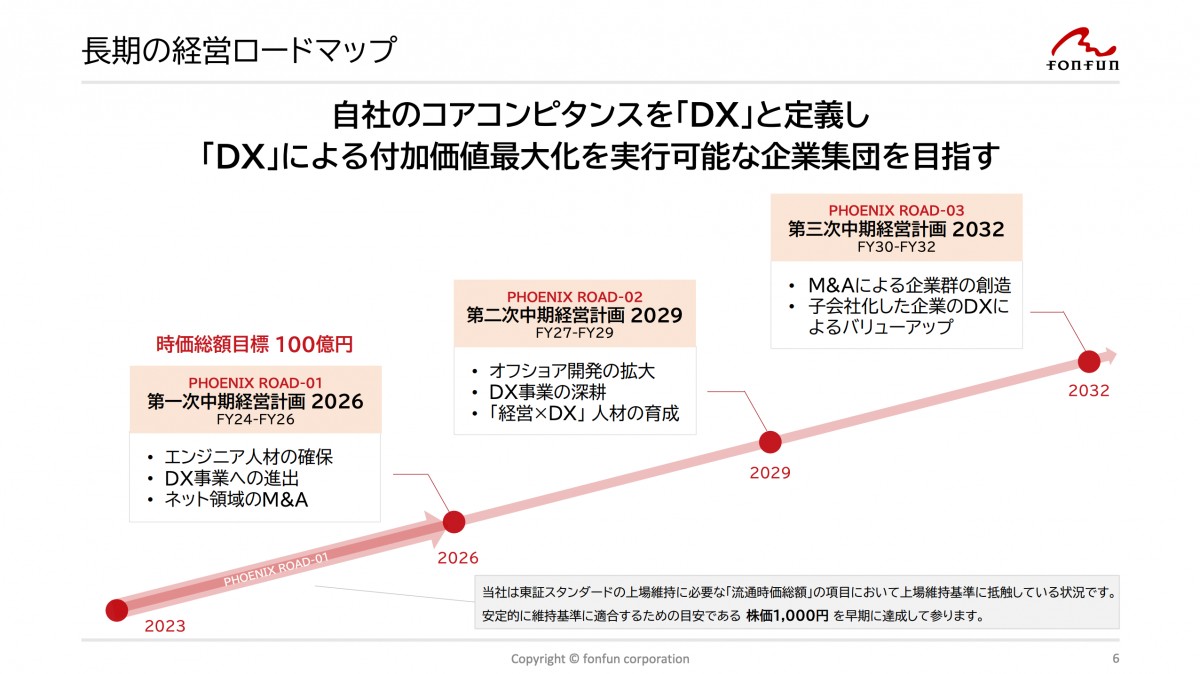
新中期経営計画 PROJECT PHOENIX
経営者と投資家どちらも経験した上で、投資家としての視点を持ちながら、市場とも事業ともしっかり向き合う経営を行い、日本の株式市場で価値ある事例を作っていきたいと思います。
すでに登録済みの方は こちら
提携媒体
コラボ実績
提携媒体・コラボ実績




読者限定の内容も逃しません。