[グロース決算]AI・セキュリティで再加速するベイカレ・ビザスク、営業利益93%増で暴落のGO
先日GO、ベイカレント、ビザスクの3社が決算を発表しました。
いずれも増収増益だったものの、翌営業日の市場の反応は大きく分かれています。GOは前日比7.55%下落、ベイカレントは17.25%上昇のストップ高、ビザスクは7.46%上昇となりました。
決算を読む際には、純粋な売上・利益の成長率だけでなくそれが市場が期待していた水準に届いたのか、そして次の成長を支える変化が起きているのかを分けて見る必要があります。
今回の3社は、明確な変化の最中にいる企業でありながら株価の動きが異なる大変面白い決算でした。
セキュリティや防衛といった新たな需要を取り込み再加速するベイカレント、一見逆風に見えるAIにより国外分野と新領域の事業法人向けが大きく伸びるビザスク、配車単価の上昇で利益を伸ばすGO。
本日は、3社の決算の要点と、その数字を生む変化について考察していきます。
ベイカレント:売上成長が40%台に加速。増員による投資増→利益拡大フェーズへ
ベイカレントの2027年2月期上期は、売上収益929.1億円、前年同期比35.7%増、営業利益298.9億円、同28.5%増でした。売上の伸びを四半期ごとに見ると、1Qの29.9%から2Qの41.5%へ再加速する力強い文句無しの超絶決算です。
上期のIFISコンセンサスは売上891.8億円、営業利益297.8億円。実績はそれぞれ4.2%、0.4%上回り翌日はストップ高水準を付けています。売上が予想以上に伸びた一方、利益の上振れは小さい。この違いと中長期での成長に向けた論点を見ていきましょう。
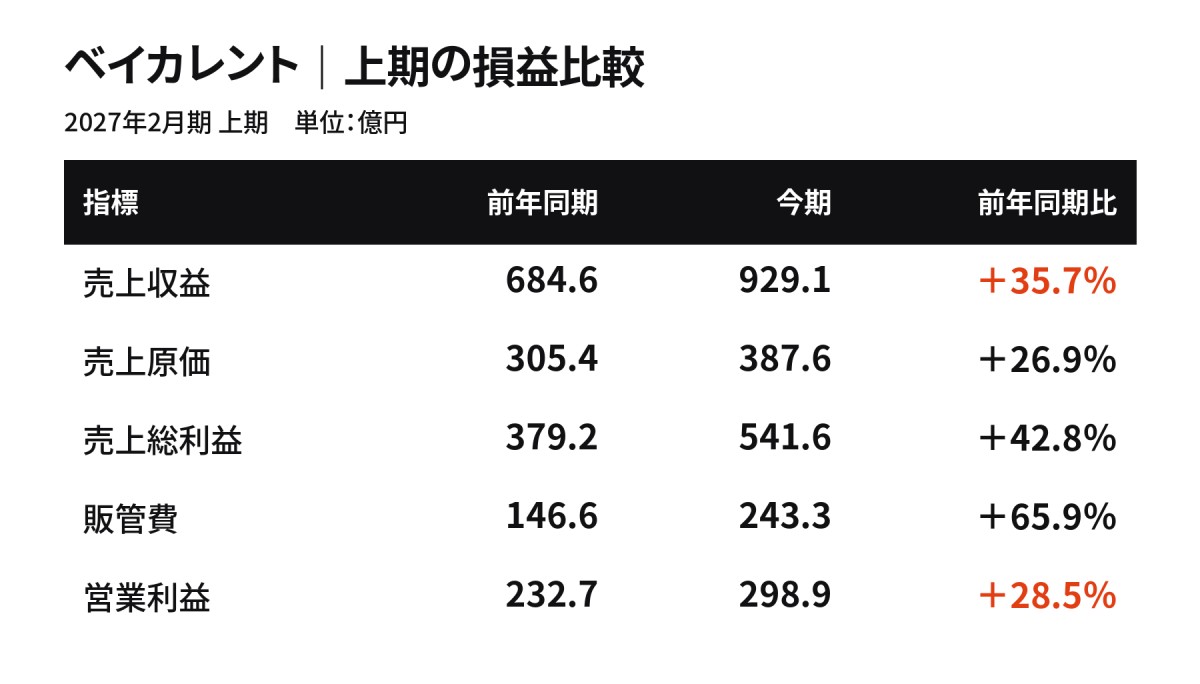
IR資料より作成
まず、コンサルティング会社の売上は、大まかに「期中平均のコンサルタント数×コンサルタント1人当たり売上(稼働率×稼働人員当たりの売上単価)」で決まります。
今回のコンサルタント数は、8月末時点で6,339人と前年同月比30.9%増。5月末の5,676人から663人増えました。さらに、コンサルタント1人当たり売上も前年同期比6.6%増えています。供給できる人員を増やしながら、1人が生む売上も高めています。
コンサルタント1人当たり売上はさらに、稼働率と稼働人員あたりの単価に分解できますが、今回は高付加価値なサービスの提供が進み、1人当たり売上が増えていることが開示されています。
全社では売上原価の増加が売上の伸びを下回り、粗利率は55.4%から58.3%へ改善しました。一方で販管費は大きく増加。
増えた粗利162.3億円のうち、96.7億円が販管費の増加に使われ、その他収益の増加を含めた営業増益は66.2億円となっています。営業利益率は34.0%から32.2%へ低下しました。粗利を生む力は改善しているものの、それ以上に投資を行っている、という状況です。
FAQでは、採用・育成関連費用は上期計画を約30%上回り、顧客別の営業チームと専門サービス開発部門を組み合わせ、提案からサービス提供までを標準化するための投資を進めてきたことが開示されています。
この営業体制づくりへの先行投資は上期で完了したとしていますが、採用・育成への投資は下期も続きます。今後は、増員した人材が売上を生み、営業の生産性向上が利益率に表れるかが焦点になります。
その人員を受け止める需要として、AI関連は上期売上の50〜60%を占めています。案件の中身も、データ基盤の整備から、金融機関における営業向けAIエージェントの全拠点展開まで広がっています。
AIを実際の業務に組み込むには、業務手順や組織の変更、現場への定着までが必要になり、こうした実行支援が、コンサルティング需要につながっています。
さらに、サイバーセキュリティと防衛関連が、合わせて上期売上の約10%まで育ち2028年2月期にかけて約20%へ拡大する見通しです。防衛分野では調達業務システムや後方運用データの活用などを支援しており、AIに続き新しい需要を捉えられている点は非常にポジティブです。
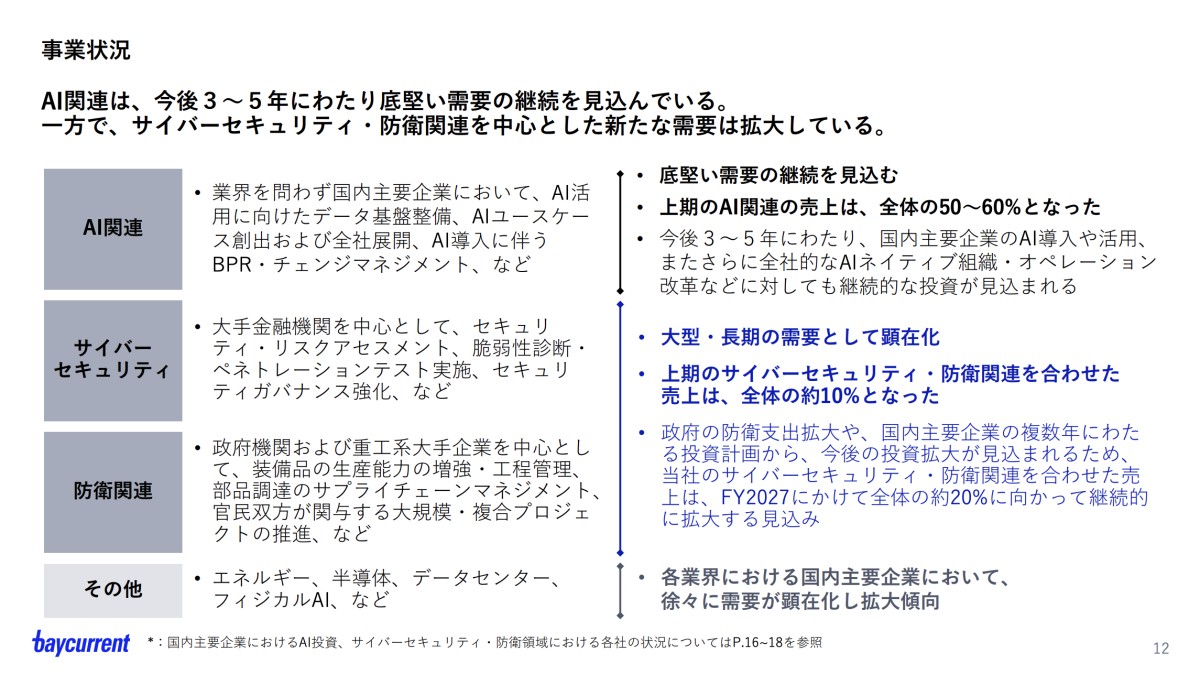
FY2026 上期 決算補足説明資料
さらに新中計では2031年2月期に売上5,000億円、EBITDA2,000億円、EBITDAマージン40%を目指す計画となっています。人員を増やす成長に、高付加価値化と生産性改善を重ね、その結果生まれる資金の使い方も変えていく計画です。
従来は予想売上の最大約40%を手元資金として確保していましたが、今後は事業運営に必要な約25%を基準とします。成長投資用に固定的に留保していた15%分をなくし、投資機会や株価に応じて成長投資と自社株買いに配分する方針です。
配当性向40%の目安は維持されますが、成長投資や還元に回す資金比率が増加することで一層の資本効率の拡大が期待されます。まずは下期に増収が続く中で、上期に低下した利益率がどこまで改善するかに注目です。
ビザスク:国内顧客向けが30%超成長。海外専門家へのアクセスと追加サービスが牽引
続いてビザスクについて見ていきましょう。
ビザスクの2027年2月期上期は、営業収益が55.6億円、前年同期比16.5%増、営業利益が8.48億円の同69.6%増と大きく成長。通期会社予想に対する進捗率は、営業収益50.7%、営業利益60.6%となっています。
この増収増益を支えているのが、国内顧客向けの海外エキスパートインタビューと、国内事業法人向けのサービス拡大です。
提携媒体
コラボ実績
提携媒体・コラボ実績




読者限定の内容も逃しません。