AI領域が伸びるFinatext/リブコンサル。再加速で二桁成長のメルカリ
直近Finatext、リブ・コンサルティング、メルカリの三社のグロース企業が決算を発表しました。3社とも増収増益ですが、今回注目したいのは、その成長を生む事業構造の変化です。
これまで成長を牽引してきた金融インフラに加え、データAIへ成長の重心が移りつつあるFinatext。足元では利益予想を下方修正しながらも、AI案件の受注・人材採用・生産性に来期以降の変化が見えるリブ・コンサルティング。
そして、低成長から約28%の増収へ再加速したメルカリ。3社の数字の内側で、何が起きているのでしょうか。
本日は、3社の決算の要点と、その数字を生む変化、今後の成長に向けた論点を見ていきます。
Finatext データAIが新たな利益成長を牽引
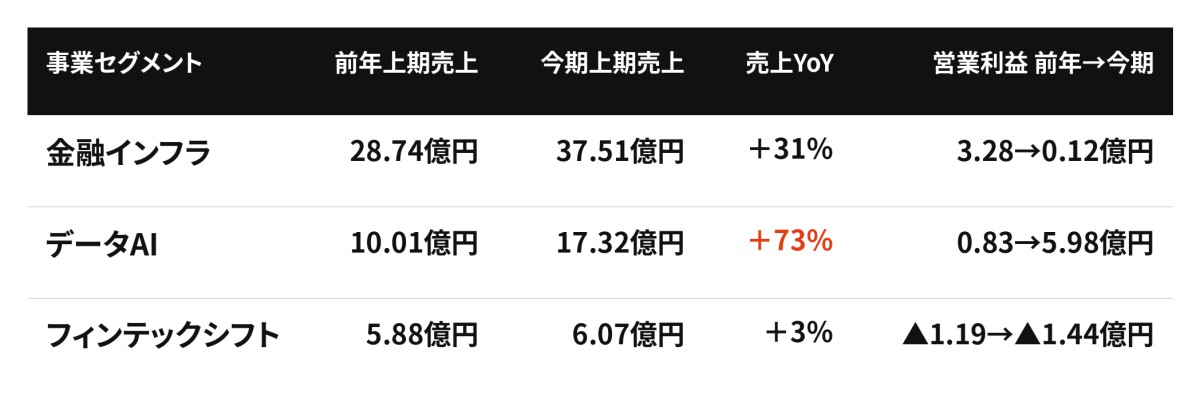
Finatextホールディングスの2027年3月期上期(2026年4〜9月)は、売上高60.93億円、前年同期比36.5%増、営業利益5.30億円、同46.0%増でした。
これまでの成長を牽引してきたのは、証券・保険・クレジットのシステム基盤を提供する金融インフラ事業です。
上期も売上は31%伸び、全社売上の約6割を占めています。一方、その隣でデータAI事業が73%成長し、利益への貢献も大きく変わってきました。
会社資料より作成
※上期決算説明資料より。フィンテックシフトは金融機関などのサービス開発・デジタル化を支援する事業。端数処理等により、合計と連結数値は一致しない。
増収額では金融インフラが約8.77億円、データAIが約7.31億円と、金融インフラが依然として最大です。
ただ、データAIは売上規模が半分以下ながら、それに近い増収額を生むまでに育ってきました。売上構成比も約22%から約28%へ上昇しています。
利益面では変化がさらに明確です。金融インフラは、開発案件の利益計上時期や先行投資の影響で減益となる一方、データAIは約5.15億円の増益。
全社の営業増益約1.67億円を大きく上回り、他事業の減益を吸収しています。金融インフラを中心に伸びてきた会社の中で、成長率と利益貢献の重心がデータAIへ移りつつあることが、今回の注目点です。
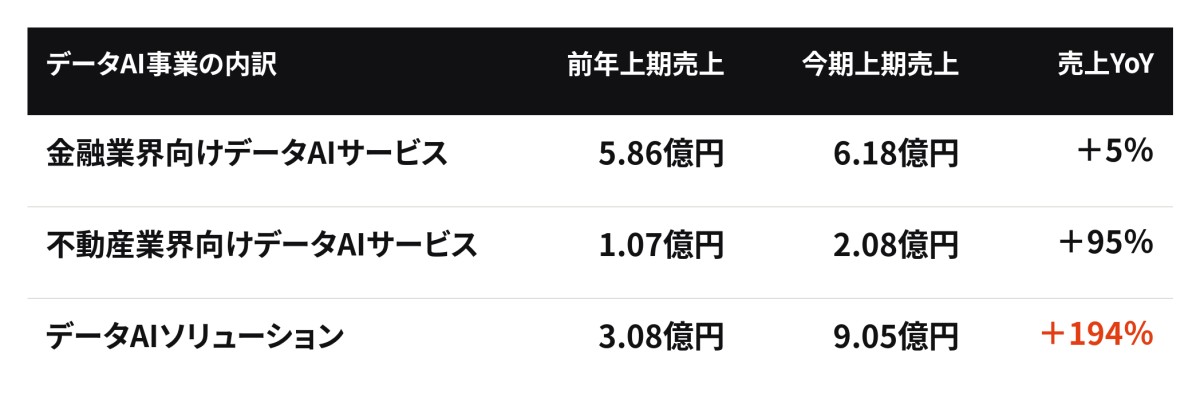
データAI事業では、どんなサービスやプロジェクトが数字を作っているのでしょうか。売上は、金融業界向けデータAIサービス、不動産業界向けデータAIサービス、データAIソリューションの三つに分かれます。
会社資料より作成
大きく伸びているのは、企業のデータ基盤構築やAI活用を支援するデータAIソリューションです。売上は約3倍となり、データAI事業全体の増収額の約8割を生んでいます。従来の金融向けデータ提供に、新たなAI導入・実装の需要が加わったことが成長を加速させています。
四半期で見ても、データAI事業の前年同期比成長率は4〜6月の約63%から、7〜9月には約82%へ加速。特にソリューション売上は7〜9月に5.45億円となり、前年同期の1.72億円から約3.2倍に拡大しました。
ソリューション事業の土台は、企業内にあるデータを集約し、分析・活用できる基盤の構築・運用です。ここを入口に、AIを安全に利用するための管理基盤、AIを組み込んだ開発環境、個別業務向けのAIエージェントへと支援範囲を広げています。
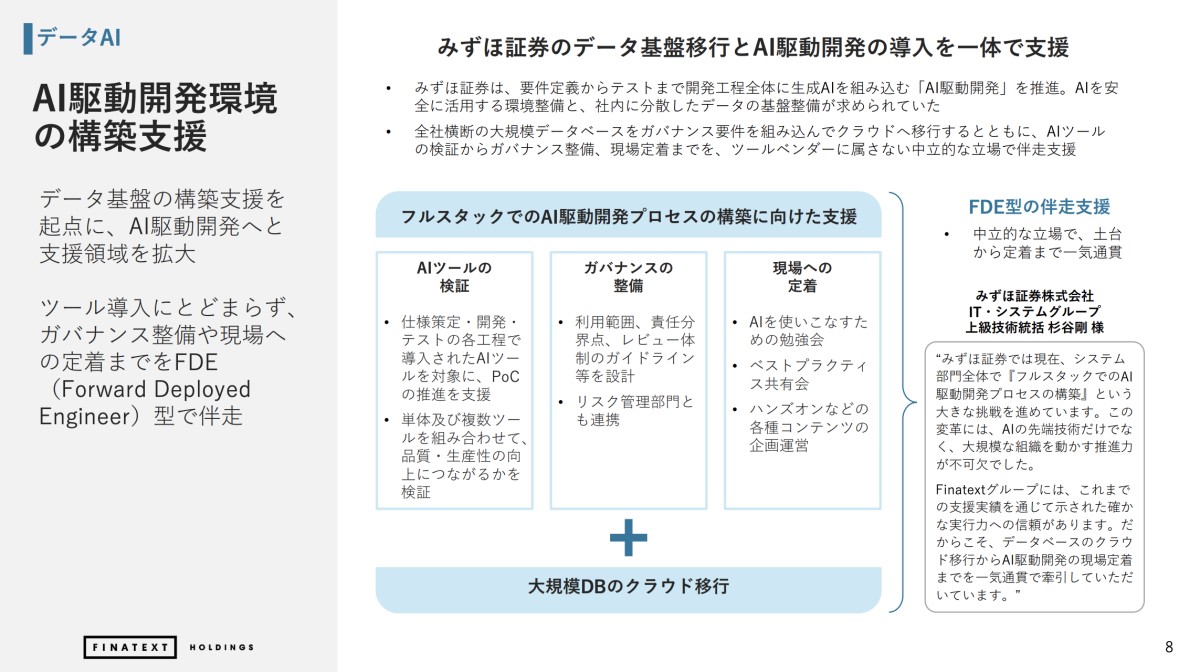
例えばみずほ証券では、大規模データベースのクラウド移行と、AIをシステム開発に組み込むための環境整備を一体で支援しています。
AIツールの検証、利用ルールや責任分担の設計、現場への定着までを担うプロジェクトです。データ基盤を作ってきた顧客に対し、そのデータを使って業務を変える支援まで広げられることが、同社の強みと考えられます。
2026年度第2四半期決算説明資料
もう一つ伸びている不動産業界向けでは、継続課金型サービスの拡大が寄与しています。店舗開発AIエージェント「DataLens店舗開発」は、物件情報の取り込み・候補の絞り込みから、商圏分析や売上予測までを支援。
プロントコーポレーションやコメ兵が導入し、飲食からリユースなどの小売業態にも利用が広がっています。個別企業のAI実装を支える案件と、特定業務に組み込まれるサービスの両方で需要を捉えています。なお、これらは開示された案件例で、個別顧客の売上寄与額は公表されていません。
その結果データAIの営業利益率は8.3%から34.5%へ改善。売上の増加7.31億円に対して、営業利益は5.15億円増加しており、新たな成長ドライバーとしての存在感が垣間見える決算となりました。
会社側は利益にブレがあることも説明しており、今回の利益率がそのまま続くとは限りません。ただ、データAIが高い利益率を維持しながら売上構成比を高めていけば、全社の利益率を押し上げる要因になります。
データAIの成長が、売上の拡大と利益率の改善の両面から、全社の利益成長につながる可能性があるわけです。
この変化が続けば、市場からの見られ方も変わるかもしれません。これまでの金融インフラを中心とした会社から、データ基盤とAIの業務実装を支える高収益な事業を持つ会社へと評価が変われば、適用されるマルチプルの水準訂正も期待できます。
データAIの構成比上昇による全社の利益率改善と、データAIの会社としての再評価が重なる可能性がある。 高い利益率の持続性を確認しつつ、この二つの変化に注目したいと思います。
通期の営業利益予想33.38億円に対し、上期の進捗率は15.9%。一部案件では完了時に利益が計上されるため下期に偏る構造ですが、計画達成には下期に約28.08億円が必要です。データAIの高成長が続く中で、金融インフラの利益計上も重なってくるか。
BaaSに加えてデータAIが第二の収益柱になる過程として、下期も注目したい決算です。
リブコンサル 下方修正の裏で進むAI受注と人材への投資
続いて、リブ・コンサルティングです。2026年12月期の1〜9月累計は、売上高52.45億円、前年同期比18.8%増、営業利益6.21億円、同9.9%増でした。営業利益率は12.8%から11.8%へ低下しています。
7〜9月だけを取り出しても、売上は17.96億円、前年同期比17.6%増、営業利益は1.97億円でほぼ前年並みです。さらに、前回決算の8月には、今期の営業利益予想を11.11億円から8.76億円へ21.1%下方修正しました。
足元の業績だけを見ると、率直に数値がとても面白い決算ではないのかなという感想です
一方で来期につながる受注の変化と下方修正の背景に注目すると一気に面白くなります。それは、AI/DX関連の急成長です。
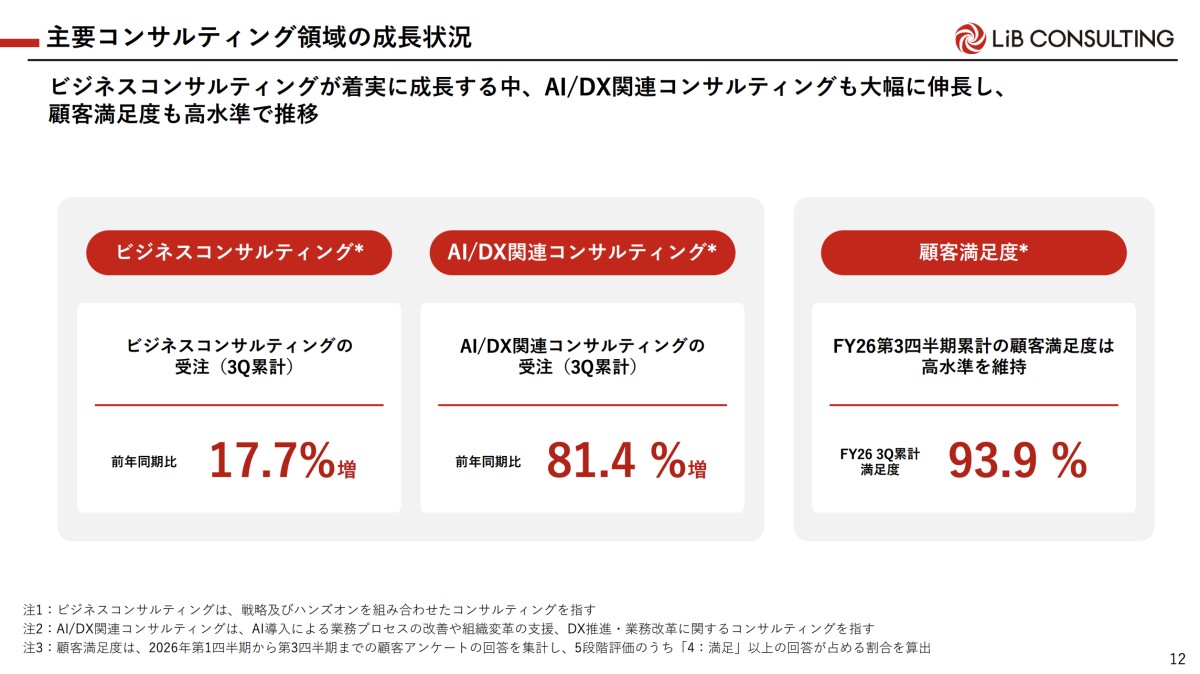
1〜9月のAI/DX関連コンサルティングの受注金額は前年同期比81.4%増となり、受注全体の21.7%を占めました。従来のビジネスコンサルティングの受注も17.7%増ですが、AI/DXはそれを大きく上回るペースで案件を獲得しています。
2026年12月期 第3四半期決算説明資料
提携媒体
コラボ実績
提携媒体・コラボ実績




読者限定の内容も逃しません。